
一、先看数字:一份"增收不增利"的半年报
8月7日,汤臣倍健披露2026年半年报。把关键数据摆在一起看,反差非常刺眼:
表:汤臣倍健2026年上半年关键数据(据公司半年报及公开报道整理)
指标 | 金额/数值 | 同比变化 |
营业收入 | 36.71亿元 | +3.94%(连续四个季度正增长) |
归母净利润 | 6.03亿元 | -18.11% |
销售费用 | 15.44亿元 | +25.25%(占营收超四成) |
其中:平台费用 | 6.66亿元 | +61.31% |
其中:广告费 | 2.62亿元 | +8.01% |
其中:市场推广及终端包装费 | 3.66亿元 | +12.09% |
研发费用 | 5021.7万元 | +65.22% |
线上渠道收入 | 19.45亿元 | +15.51%(占比53.2%,首次半年维度超线下) |
线下渠道收入 | 17.10亿元 | -4.85% |
经销商数量 | 646家 | 较上年末减少76家(较2024年末减少141家) |
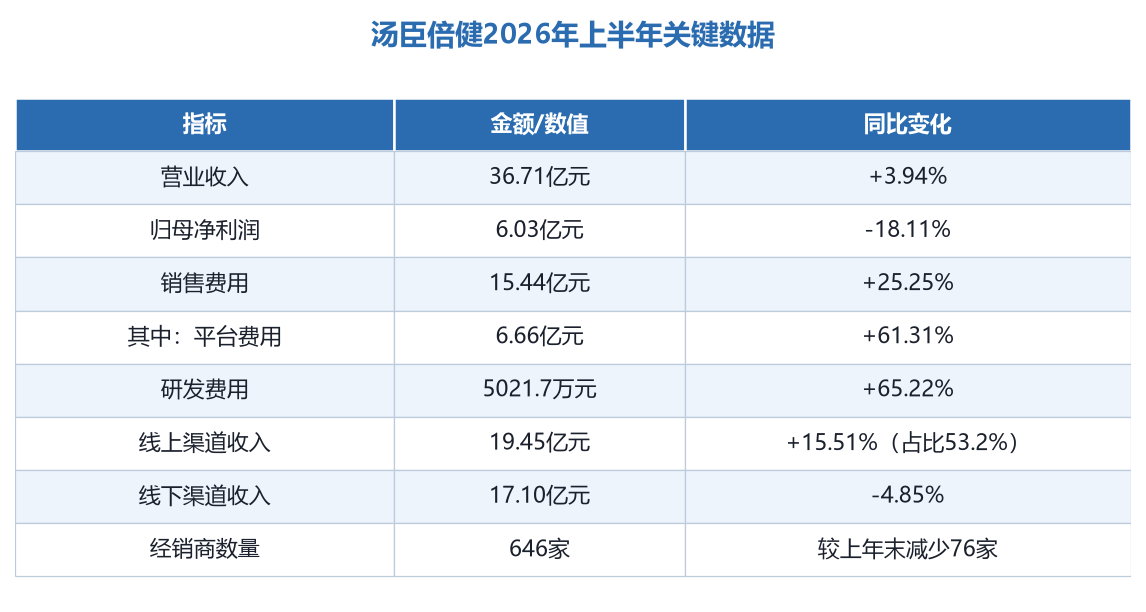
营收微增、利润下滑。公司方面的解释是"报告期内主动加大发展性投入所致"——翻译一下:钱花出去了,收益还在路上。
分品牌看,主品牌"汤臣倍健"收入19.33亿元(+2.34%)、"健力多"4.28亿元(+4.12%)、"lifespace"7.41亿元(+5.59%),三大核心品牌全部正增长,但增速都在个位数。其中"健力多"所在的骨健康赛道,消费认知仍停留在"补钙等于喝骨头汤"的阶段,品类教育的空间和难度同样巨大。期间费用率49.46%,同比上升7.62个百分点——每做100元收入,近50元花在了费用上。
二、钱花去哪了:平台费用暴增61%
拆开15.44亿元销售费用,结构非常说明问题:
- 平台费用6.66亿元,同比增长61.31%,重点投向核心品类运营、兴趣电商布局、跨境渠道拓展三大板块;
- 广告费2.62亿元(+8.01%),主要用于品牌理念、透明工厂品质认知与核心品类科普教育;
- 市场推广及终端包装费3.66亿元(+12.09%),用于线下药店、商超的服务升级与动销支持。
三个投向,两个指向线上。与之对应的是收入结构的历史性变化:线上渠道收入19.45亿元,同比增长15.51%,在半年度维度首次超过线下(占比53.2%);线下渠道收入17.10亿元,同比下降4.85%,其中境内线下收入同比下滑5.92%。
行业背景与此互为印证:国内膳食营养补充剂(VDS)的线上渗透率持续提升,兴趣电商、跨境电商成为核心增量赛道。高盛10月14日的追踪报告也显示,今年9月及第三季度中国线上消费整体偏弱,多数品类同比下跌,保健品是少数抗跌品类之一(9月+1%、三季度-2%)——大盘冷,但线上的相对热度仍在。
问题在于,热度的价格越来越贵。平台费用增速(+61%)是线上收入增速(+15.5%)的四倍,流量采购的性价比在快速下滑。这是整个内容电商时代的共同命题,只是在高毛利品类里显得更奢侈。
三、渠道地震:经销商半年少了76家
比费用更深远的变化在渠道末端。
截至2026年上半年末,汤臣倍健经销商数量较上年末减少76家至646家;与2024年末相比,减少了141家。两年时间,经销商网络缩水近18%。
对靠经销商体系吃饭的行业来说,这不是一个孤立的数字。它至少说明三件事:
其一,线下分销的利润模型在失效。平台费用可以精确买到流量,而线下渠道的投入产出越来越难算账——当"人、货、场"中的"场"大规模迁移到线上,传统经销层级的价值被重新定价。
其二,渠道扁平化不可逆。兴趣电商、直播、跨境,本质都是缩短链路、直面消费者。层级越多,越先被优化——这一逻辑与社交电商、私域分销的合规演进是同一枚硬币的两面。
其三,传统龙头的转身有阵痛。一边关店减商,一边加码兴趣电商,报表上就表现为"增收不增利":旧引擎减速、新引擎还没到全速。同一时期,直销牌照数量收缩、传统人员网络价值重估,行业出清的方向高度一致。
四、30倍费用差意味着什么:从"产品竞争"滑向"流量竞争"
把销售费用和研发费用放在一起:15.44亿元对5021.7万元,约30:1。
需要说明的是,研发费用的增速(+65.22%)显著高于销售费用增速(+25.25%),方向上是对的;公司累计拥有境内专利443项,其中原料及配方发明专利152项,上半年发表科研论文18篇。但绝对量级的差距,依然勾勒出这个行业的主流增长公式:营销驱动,而非产品驱动。
横向看,这个公式有普遍性。据行业媒体援引的财报口径,某国际膳食营养集团中期销售费用率约39.1%,研发投入占营收约1.2%——同样是"三十倍量级"的悬殊。高毛利、高费用、轻研发,是膳食补充剂行业心照不宣的生存法则。
这套公式的脆弱点在于:它买到的只是注意力,不是信任。 当流量成本持续上涨而转化率停滞,"增收不增利"就会从龙头报表扩散为行业常态。破局的思路业内已有共识——把预算从"买流量"挪一部分到"建信任":临床证据、透明工厂、可验证的功效数据、可追溯的渠道。这也是监管正在推的方向:从《食品安全法》修订草案的"处罚到人",到保健食品生产企业自查国标征求意见,再到达人禁推令对种草经济的降温,都在抬高"讲故事"的成本、抬高"拿证据"的回报。
五、给经销商和从业者的三个信号
信号一:靠信息差赚钱的模式正在终结。 当消费者能在内容平台比价、查成分、看测评,层级分销加价的生存空间只会更窄。从"卖我知道你不知道",转向"卖我验证过你没验证过的"。
信号二:复购和服务取代拉新,成为核心指标。 经销商数量下降不等于行业萎缩,线上占比过半说明需求还在——只是获取方式变了。能否留住一个客户三年,比能否拉来三个新客户更值钱。
信号三:合规从成本变成门槛,也变成竞争力。 禁投令、自查规范、举报奖励机制叠加之后,粗放经营的出清速度会加快。对守规矩的玩家,这恰恰是利好——当"能卖"本身变成稀缺能力,合规就是最好的护城河。同期观察:直销企业也在集体重构身份,从"卖货体系"转向"服务体系",逻辑殊途同归。
最后提醒一点:汤臣倍健的三季报要到10月下旬之后才会披露,今年双11的渠道数据会是下一个观察窗口。届时再看平台费用与线上收入的增速差,就能验证"流量税"是在变贵还是变便宜。
六、FAQ:关于这份半年报的四个高频问题
问:净利润下滑是不是说明保健品不好卖了?
答:不能直接划等号。公司口径是主动加大发展性投入所致;同期营收仍在正增长,且线上增速跑赢线下。更准确的表述是:增长的质量在变化,费用在挤压利润。
问:经销商减少76家,是不是渠道在崩?
答:是结构调整,不是崩塌。两年减少141家、缩水近18%,方向与全行业线上化一致;但线下依然是近半数收入来源,完全看空同样不客观。
问:研发只占营收1%多,是不是"不重视产品"?
答:绝对差距是事实,增速变化也是事实。更值得看的是研发投向——临床研究、专利结构、原料创新能否转化成产品力,这需要三到五年的财报周期来验证。
问:对从业者来说,这份报表最该读出什么?
答:一句话——流量越来越贵,信任越来越值钱。把生意建在"关系+证据"上,而不是"话术+层级"上,是这份报表最直白的启示。
引用来源
- 汤臣倍健2026年半年报(2026年8月7日披露)
- 中证网:《汤臣倍健:2026年上半年净利润6.03亿元》(2026年8月)
- 咸宁网:《汤臣倍健连续四季度营收正增长,经营韧性凸显》(2026年9月21日)
- 银莕财经:《汤臣倍健增收不增利,跨界AI谋新路》(2026年8月13日,网易号转载)
- 高盛:网上品牌追踪报告(2026年10月14日,行业媒体援引)